——農業から製造業・都市インフラまで
ベトナムは急速な経済成長の一方、気候変動がもたらすリスクの複合的な深刻化に直面している。
農業生産の不安定化にとどまらず、都市インフラの浸水リスク、製造業拠点を揺るがす電力不足、そして国際的な炭素規制が輸出競争力へ直撃するという多層的な問題が同時進行している。
世界銀行は『適切な対策なしに推移すれば、2050年には気候影響がなかった場合に想定されるGDP水準(ベースライン)から12〜14.5%下振れする見込み』と警告。2025年の最新版報告書でも最有力シナリオで12.5%減と試算されている。
本稿は「ベトナム」と「気候変動」という軸を据え、農業・都市・エネルギー・製造業・政策の五つの領域を横断してリスク全体像を分析する。
1. ベトナムが抱える気候脆弱性の構造
世界でも有数の気候変動脆弱国としての地理的・経済的背景を整理する。現在のベトナムが抱えるリスクを正確に理解するための基盤となる章だ。
■ 地理が規定するリスクの多層性
ベトナムは南北3,260kmに伸びる長い海岸線と、デルタ地帯・山岳地帯・熱帯モンスーン地域が混在する複雑な地形を持つ。
Germanwatch(2000〜2019年)の気候リスク指数でグローバル13位に位置付けられ、アジア太平洋地域で最も自然災害の多い国の一つとされる。
台風・洪水・土砂崩れが北部・中部を、塩水浸入と海面上昇が南部メコンデルタを、都市型洪水と地盤沈下がホーチミン市を、それぞれ異なる形で脅かす。
一つの国の中で、まったく性質の異なる複数の気候リスクが同時に顕在化している点がベトナムの特異性だ。
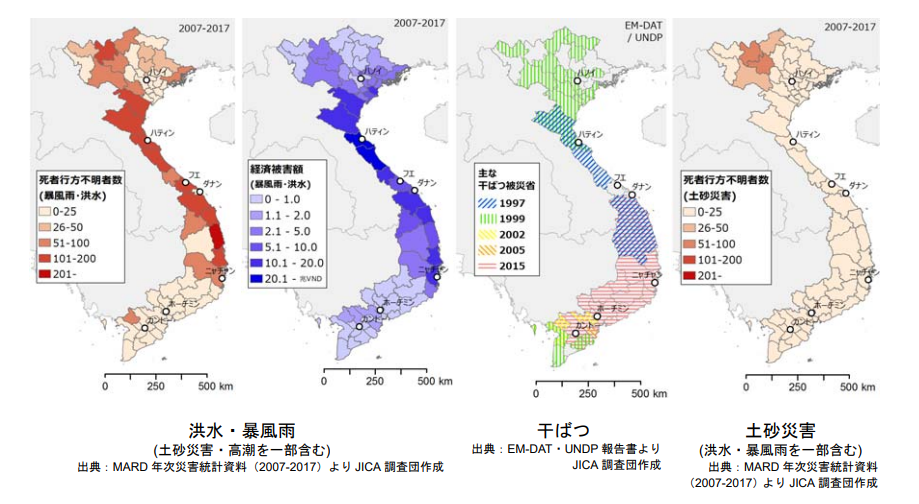
参考:Vietnam Country Climate and Development Report|World Bank Group
■ 経済規模で見る損失の深刻さ
世界銀行の「ベトナム気候・開発報告書(2022年)」によれば、ベトナムは2020年だけでGDPの3.2%に相当する約100億ドルの損失を気候変動によって被った。
2050年までの累積損失は最大5,230億ドルに達するとも試算される。対策を怠った場合、2050年には気候影響がなかった場合に想定されるGDP水準(=ベースライン)から12〜14.5%下振れする見込みで、2025年の最新版報告書でも最有力シナリオで12.5%減と試算されている。ベトナムが掲げる「2045年高所得国入り」という目標を根底から覆しかねない規模だ。
この数字は政府・投資家双方にとって、気候変動をもはや「環境問題」ではなく「経済安全保障の問題」として位置づける根拠になっている。
参考:Viet Nam 2045—Growing Greener|World Bank Group / Path for Vietnam to Address Climate Risks|IFC / World Bank
2. 農業・食料安全保障への打撃
GDPの約13〜14%を占める農業は、気候変動の最前線にある。メコンデルタの塩害と2026年エルニーニョが、食糧安全保障の基盤を揺るがしている。
■ メコンデルタの塩害:「穀倉地帯」の慢性的危機
国内米生産の50%以上を担うメコンデルタでは、塩水浸入が毎年の乾季リスクとなっている。2020年の危機では塩水が100km以上内陸まで遡上し、数万世帯が淡水不足に陥った。
East Asia Forumの分析(2025年11月)によれば、同デルタは約2,000万人の生活を支え、農産物輸出GDPの約12%を担う。
2026年はエルニーニョ形成(6〜8月に80〜90%の確率)に伴う降雨量減少が塩害をさらに加速させており、ベトナム農業環境省は中部・中部高原・メコンデルタで15〜40%の河川流量不足を予測している。
耐塩性品種の普及や水管理の高度化が急務だが、2025年の省統合行政改革(メコンデルタ地域:13省→5省)により地域統合計画の実施が一時的に停滞した。
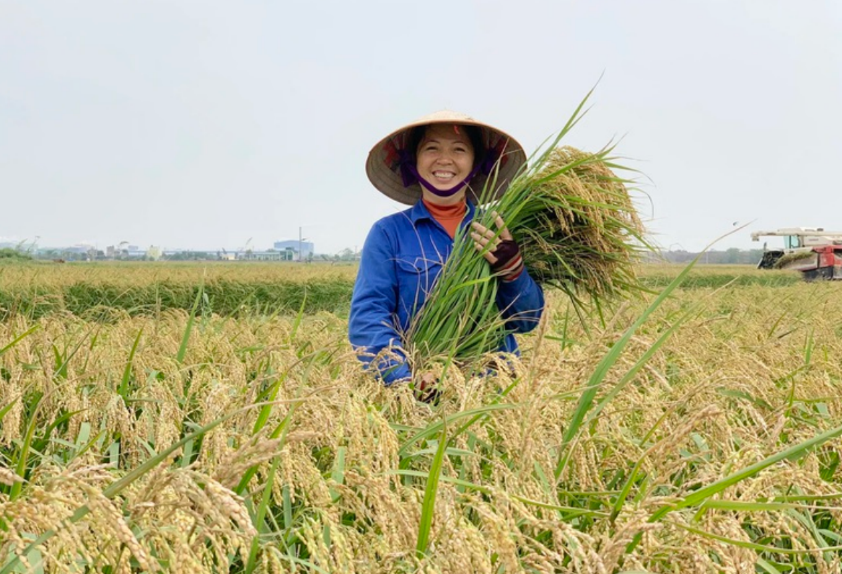
参考:Salinity intrusion threatens Vietnam’s rice bowl|East Asia Forum / Viet Nam faces 25–50 per cent rainfall shortfalls|Vietnam News
■ 多品目農業と輸出競争力への波及
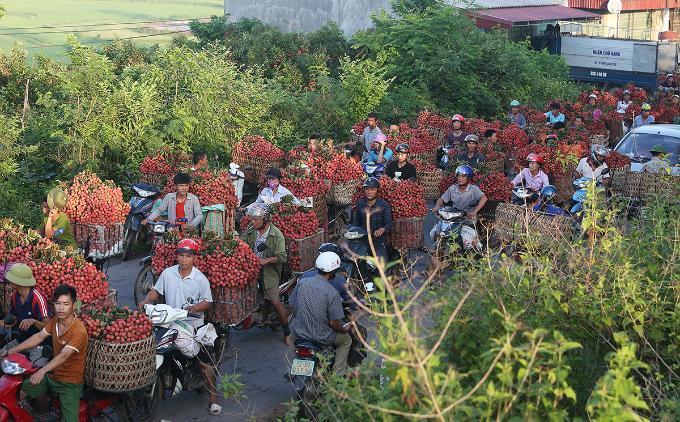
農業リスクは米だけに留まらない。胡椒生産量は2023年から3年連続で減少し、高温多湿環境で蔓延するカビ(フィトフトラ・カプシシ)が収量を最大20%低下させるとも指摘される。
マンゴー・ドリアン・カシューナッツなど高付加価値輸出作物は、乾季の異常降雨パターンにより収穫量が激減している。
農家収入の低下は農村部での雇用縮小と農業離れを加速させており、日本企業が関与するアグリビジネスやフードサプライチェーンにも調達リスクとして波及する。
また、農業と並ぶ重要産業である水産業も気候変動の直撃を受けている。海面水温の上昇と沿岸水質の変化により、エビ・魚類の養殖ロスが増加しており、中国・ノルウェーに次ぐ世界第3位の水産物輸出国として100億ドル超(2024年)の輸出実績を誇るベトナムにとって、産業競争力の持続が課題となっている。
塩害による農地の転換も相まって、農村経済の多角的な脆弱性が高まっている。
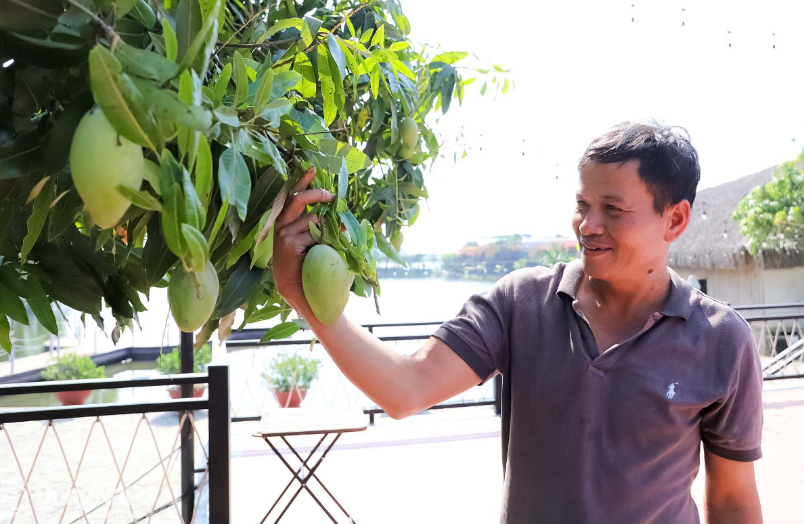
参考:Pepper prices expected to keep rising|Vietnam News
3. 都市インフラへの気候リスク
急速な都市化と気候変動が重なるとき、ハノイやホーチミン市では洪水・地盤沈下・インフラ損傷という三重苦が進行している。さらに公衆衛生面でも懸念が広がっている。
■ ホーチミン市:「沈む経済首都」の危機
ベトナム最大の経済都市ホーチミン市は、市面積の40〜45%が海抜1m以下という地形構造に加え、1990年以降年間2〜5cmのペースで地盤沈下が続いている。
NTUの衛星観測(2022年)では現在も年間16.2mmの沈下が計測されており、世界の沿岸都市の中でも沈下速度が最速クラスに属する。地下水の過剰汲み上げ(推定安全量の2倍超)と急速な都市開発が地盤沈下の主因だ。
2025年11月にはホーチミン市で高潮が警戒基準レベル3を超え、低地区が浸水した。McKinseyは2050年までに洪水による不動産被害が最大84億ドルに達すると推計している。
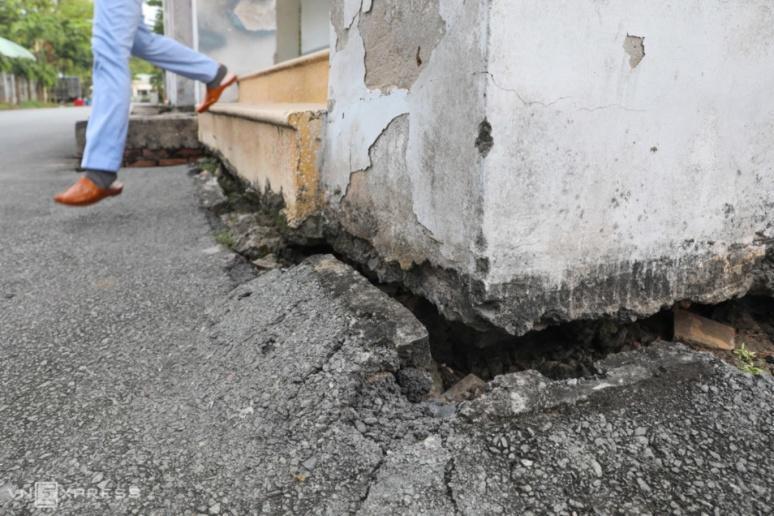
参考:Ho Chi Minh City Is Sinking Fast|Vietcetera
■ 全国900都市に広がる洪水リスクと政策対応
ベトナム建設省の報告(2025年11月)によれば、全国約900の都市地域で都市型洪水が深刻化している。
現在の都市化率は44.3%で、2030年には50%を超えると見込まれる。急速なコンクリート化による緑地・水面の喪失と排水インフラの老朽化が洪水を悪化させている。
2025年は12の台風・熱帯低気圧がベトナムに影響し(平均10件)、記録的な大雨が各地のインフラに打撃を与えた。
政府は2026〜2035年の都市排水・洪水防止に関する国家プロジェクトを策定中であり、2026年5月に改正「水供給・排水法」を国会に提出する予定だ。
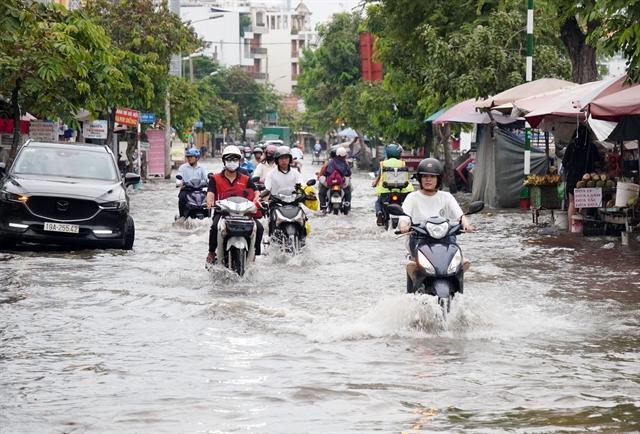
首都ハノイでも状況は深刻で、市内河川・湖沼の調節機能低下と急速な市街地拡大が重なり、大雨時には主要幹線道路が水没して物流・通勤に甚大な影響が生じている。
参考:Construction ministry proposes strategic measures to prevent urban flooding|Vietnam News
■ 気候変動が脅かす公衆衛生:デング熱急増のリスク
ベトナム保健省は2025年のデング熱が18万1,000例超・死亡36人に達し、2026年への長期化を警告した。ホーチミン市単独で2025年7月時点1万5,546例(前年比158%増)と急増している。
気候変動による高温化・降雨パターン変化が媒介蚊の生息域を北部・中部高原にまで拡大させており、従来は希少だった山岳地域でも流行が確認されている。
世界銀行とアジア開発銀行はPMC収載論文において、2070〜2100年に最大1,200万人が沿岸洪水の影響を受けると推計。同論文は2050年までに医療費10〜30億ドル、労働損失60〜230億ドルに達すると試算する。
媒介蚊対策・ワクチン接種推進と工場立地での感染症リスク評価が、進出企業にも急務となっている。
参考:Climate change and human health in Vietnam|PMC / Vietnam Warns of Prolonged Dengue Fever Outbreak|newKerala.com
4. エネルギー・製造業への気候連鎖リスク
製造業はGDPの約24%を担うが、気候変動による電力不安定と脱炭素規制の圧力が、ベトナムの「世界の工場」としての地位を揺さぶっている。
■ 干ばつ・猛暑が引き起こした電力危機の教訓
2023年6月、北部ベトナムで記録的な猛暑と干ばつが重なり、水力発電所11か所(最大のソンラ水力発電所を含む)が水位低下で停止した。
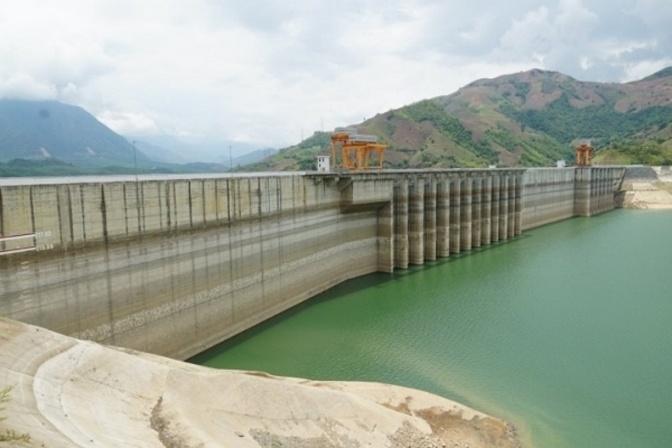
ローリングブラックアウトがサムスン・フォックスコンなどの大手製造拠点を直撃し、世界銀行は電力危機による経済損失を約14億ドル(GDP比0.3%)と推計した。
ベトナム北部では電力の約48%を石炭火力に依存しており、2024年の熱用石炭輸入は前年比31%増の4,400万トンに急増するなど、脱炭素とは逆行する構図も生じている。
2026年は再びエルニーニョによる降水量減少が見込まれており、水力発電容量の低下→電力不足という連鎖リスクへの備えが急務だ。
参考:Grid upgrades and market reform: Reshaping Vietnam’s renewable energy market|Reccessary
■ EU CBAMと「炭素コスト」が直撃する輸出競争力
2026年1月よりEUの炭素国境調整メカニズム(CBAM)が本格施行された。鉄鋼・セメント・アルミ・肥料などの輸出にEU-ETSと連動した炭素価格が課される仕組みだ。
ベトナムの輸出額の70%以上はFDI系製造業が生み出しており、欧米の炭素規制コストがそのまま国内の収益に直撃する構造になっている。
East Asia Forumは「ベトナムが国内で炭素価格を設定すれば、その分CBAMの賦課金から控除できる。設定しなければ全額EUに払うことになる」と指摘する。
ベトナムは2025年6月にパイロットETS(排出量取引制度)を電力・セメント・鉄鋼セクターで開始したが、制度設計や計測能力の不足が課題とされており、2026年の本格運用に向けて体制整備が急ピッチで進む。
参考:Vietnam’s carbon market faces a reality check|East Asia Forum / 炭素国境調整メカニズム解説|電力中央研究所
5. 政策対応と日本企業へのインプリケーション
危機の深刻さとともに、対応の動きも加速している。GX政策・国際協力の最前線と、日本企業が取り得る戦略を整理する。
■ カーボンニュートラル宣言から制度整備へ
ベトナムは2021年のCOP26でファム・ミン・チン首相が「2050年ネットゼロ」を宣言して以来、制度整備を加速させてきた。
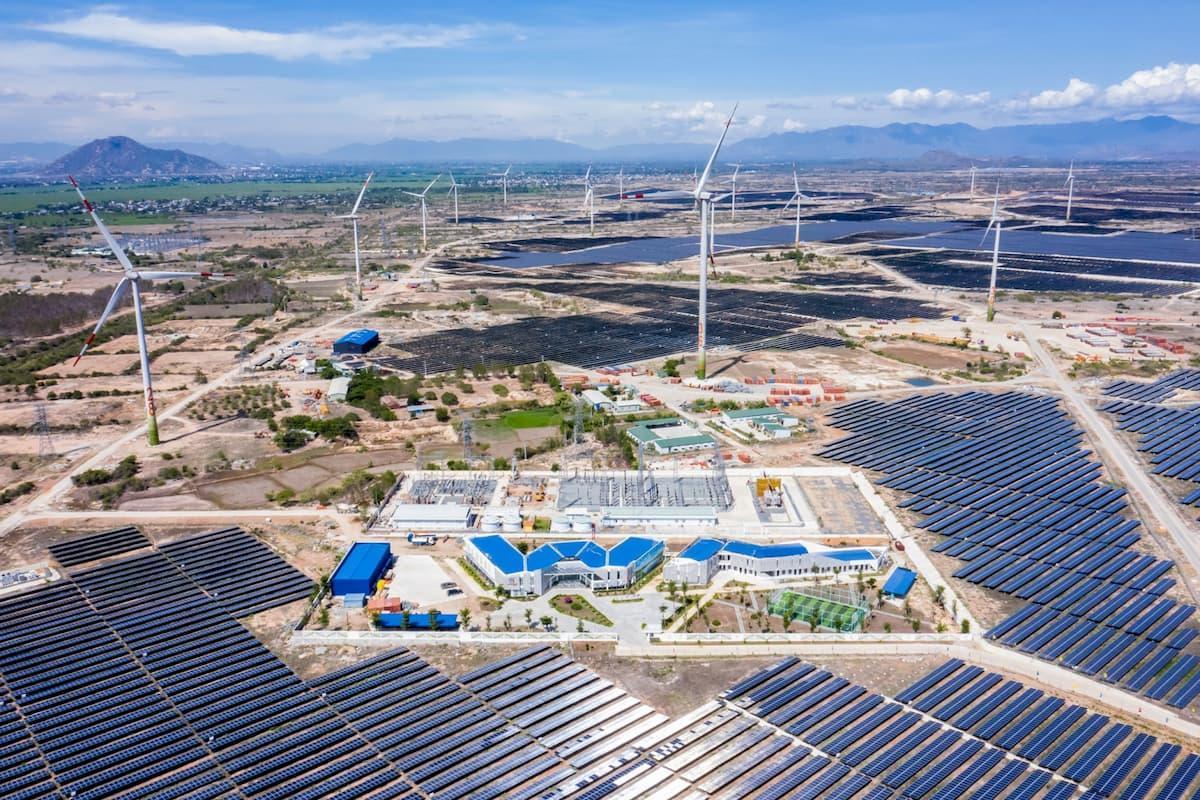
2025年改訂の電力開発計画(PDP8)は太陽光・洋上風力の大幅拡大を盛り込み、2026〜2030年の発電・送電網整備への投資額は約1,363億ドルに上る。
2026年3月にはJICAと「GXプログラムローン(500億円)」を調印し、GHG排出管理制度の整備、NDC実施政策、気候適応策強化の三本柱を推進する。さらに2026年3月にはGCF(緑の気候基金)がREDD+(森林保全)への7,196万ドルの拠出を承認した。
Climate Action Trackerはベトナムの現行政策を「Critically Insufficient(厳しく不十分)」と評価しており、再エネ拡大と石炭依存の並存という矛盾の解消が引き続き課題だ。
参考:Viet Nam Policies and Action|Climate Action Tracker / ベトナムGX関連ニュース|JETRO
■ 日本企業にとってのリスクと機会
ベトナムに進出する日本企業にとって、気候変動は「CSRの問題」から「事業継続リスク」へと次元が変わりつつある。
サプライチェーンの調達先における農産物・水産物の収量不安定化、工場立地エリアの洪水・電力断絶リスク、そしてCBAM対応を求められる輸出製品の炭素コスト上昇が、同時並行で押し寄せている。
一方で機会も大きい。再エネへの直接電力購入協定(DPPA)制度が2025年3月に整備され、大口電力ユーザーは再生可能エネルギーを直接調達できるようになった。
日本の脱炭素技術・スマートシティ知見・農業テックは、ベトナムの気候適応ニーズと合致する領域が多い。現地の適応策・GX政策への積極的な関与が、新たなビジネス機会の創出につながる。
参考:Signing of Japanese ODA Loan Agreement with Viet Nam (GX Program Loan)|JICA
まとめ:多面的リスクを直視したベトナム戦略の構築を
気候変動がベトナム経済に与えるリスクは、もはや農業一分野の問題ではない。
メコンデルタの塩害と食糧安全保障、ホーチミン市の地盤沈下と都市洪水、干ばつが引き起こす電力クライシス、そしてCBAMが直撃する輸出競争力——これらは相互に連関しながら、ベトナムの成長モデルの根幹を揺さぶっている。
2050年までにGDPの1割以上が失われるという予測は、楽観論を許さない重さを持つ。同時に、JICAとの連携によるGX支援、GCFの森林保全支援、排出量取引制度の始動など、制度整備の歩みも着実に進んでいる。
ベトナム政府が掲げる「2045年高所得国入り」という目標の実現可能性は、気候変動への適応と脱炭素化をいかに経済成長と両立させるかにかかっている。
日本企業がベトナム戦略を描くうえで、気候リスクの多面的な把握は今や不可欠の前提条件だ。リスクの所在を正確に見極め、脱炭素・気候適応を軸にしたビジネスモデルの再構築を図ることが、持続可能なベトナムビジネスへの最短経路となるだろう。
ベトナムの気候リスクを正面から受け止めつつ、現地の気候適応・グリーン経済への移行を共に推進する姿勢こそが、長期的なパートナーシップの礎となる。
主要参照文献
World Bank (2022). Vietnam Country Climate and Development Report. | OECD Economic Surveys: Viet Nam 2025. | Climate Action Tracker – Vietnam (2025). | East Asia Forum (2025). Salinity intrusion threatens Vietnam’s rice bowl. | Vietnam News (2026). Viet Nam faces 25–50% rainfall shortfalls. | Vietcetera (2025). Ho Chi Minh City Is Sinking Fast. | Reccessary (2025). Grid upgrades and market reform. | Earth Journalism Network (2026). Renewable Energy in Vietnam. | East Asia Forum (2026). Vietnam’s carbon market faces a reality check. | EU Commission. CBAM Definitive Phase 2026. | JICA (2026). GX Programme Loan.